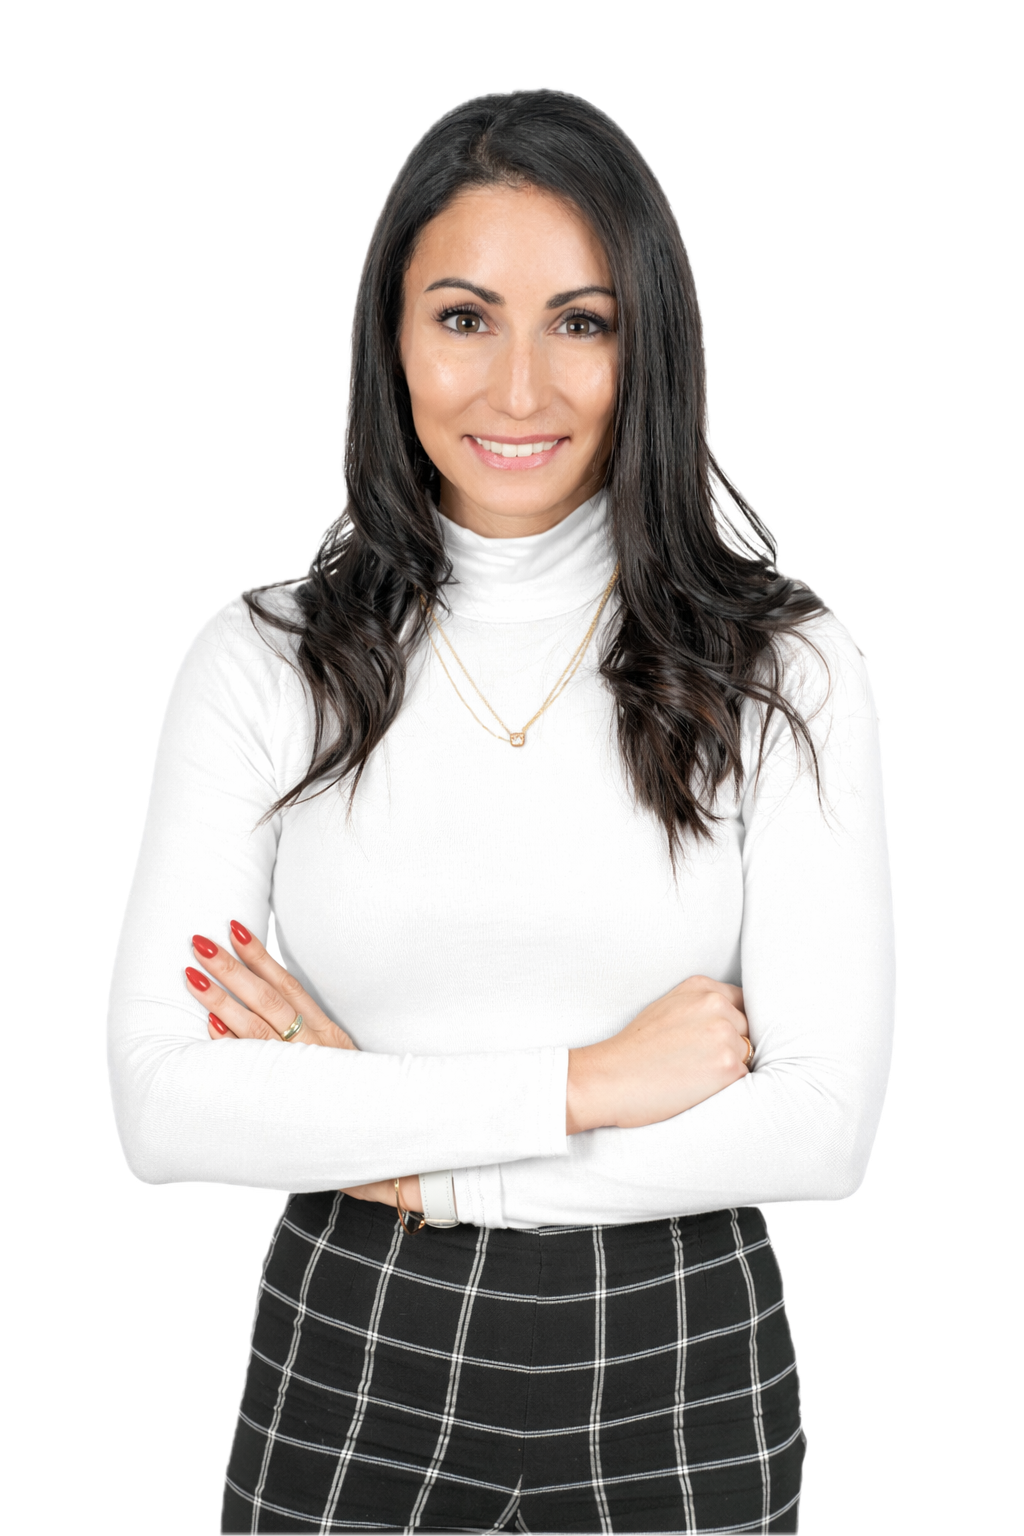
À propos
Du monde bancaire au courtage : une alliée qui connaît les deux côtés de la table
Avant d'accompagner des acheteurs, j'ai passé des années dans le milieu bancaire. J'y ai appris comment les institutions évaluent un dossier, ce qui fait la différence entre un refus et une approbation. Aujourd'hui, je mets cette connaissance de votre côté de la table.
« La véritable valeur d'un courtier hypothécaire ne se mesure pas uniquement au taux obtenu. Elle réside dans la qualité de l'accompagnement, la clarté des conseils, la pertinence des solutions proposées, la stratégie mise en place, les recommandations éclairées et le suivi offert tout au long du parcours. »
Expérience bancaire
Je connais les critères des prêteurs de l'intérieur et je sais comment monter un dossier solide.
L'écoute d'abord
Votre situation, vos besoins et vos limites guident chacune de mes recommandations.
Disponibilité réelle
Des réponses rapides à vos questions, même quand le dossier se complique.
Clarté totale
Pas de jargon : vous comprenez chaque option avant de prendre une décision.
Français · Anglais · Español
L'équipe
Une équipe derrière chaque dossier
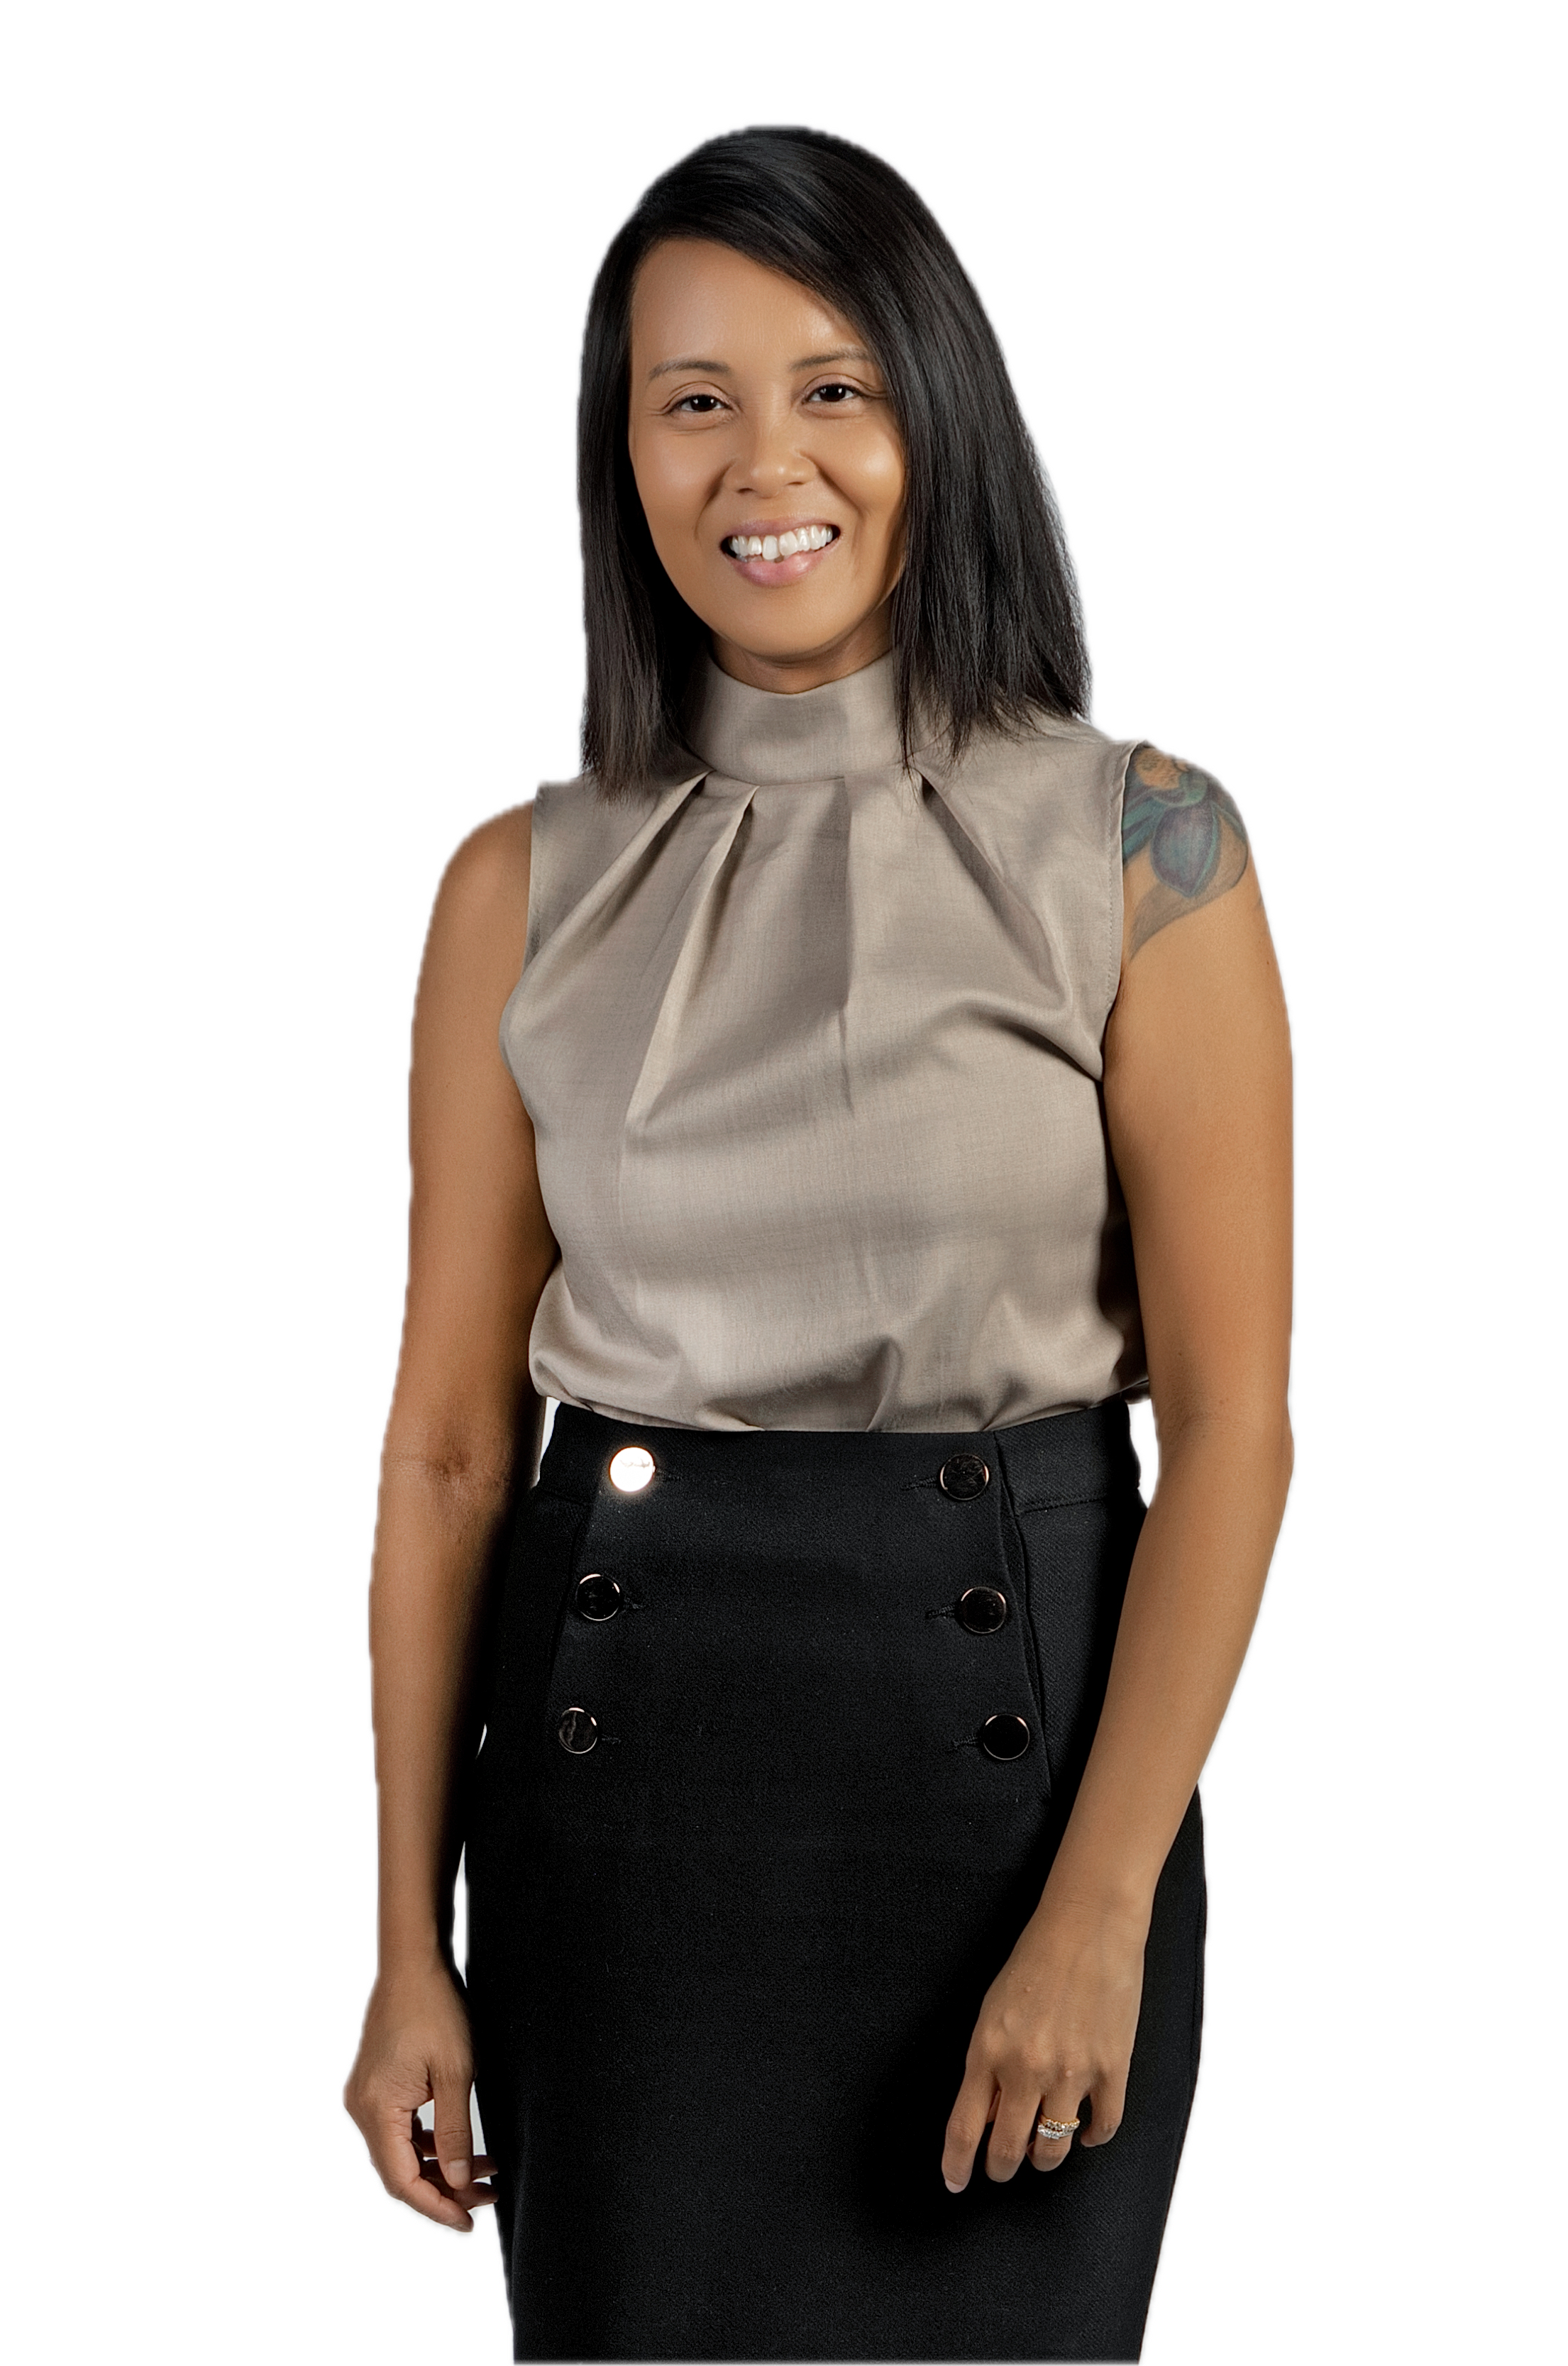
Phonenida Dithavong
Collaboratrice — courtière hypothécaire
Phonenida joue un rôle important dans l'accompagnement et le suivi de vos dossiers.
En tant que collaboratrice, elle s'occupe de la coordination avec les prêteurs, du suivi des documents et de l'avancement du dossier à chaque étape, jusqu'à la signature chez le notaire. Son organisation et sa rigueur permettent de simplifier le processus et d'assurer que tout avance efficacement.
Professionnelle et consciencieuse, elle porte une attention particulière à chaque détail afin de vous offrir une expérience positive et en toute tranquillité.
Présente dans le domaine du courtage depuis plusieurs années, elle est également courtière hypothécaire, ce qui lui permet de vous accompagner avec une bonne compréhension de l'ensemble du processus de financement.
Questions fréquentes
Tout ce qu'on me demande le plus souvent, répondu en langage simple.
Non. Pour la majorité des dossiers résidentiels, ma rémunération est assumée par le prêteur, pas par vous. Vous obtenez donc un accompagnement complet, de la préautorisation à la signature, sans frais directs.
Le taux fixe offre la stabilité : votre versement ne bouge pas pendant le terme. Le taux variable fluctue avec le taux directeur de la Banque du Canada, ce qui peut faire économiser ou coûter selon le contexte. Il n'y a pas de bonne réponse universelle : je compare les deux scénarios avec vos chiffres et votre tolérance au risque.
La préautorisation confirme le montant maximal qu'un prêteur accepte de vous prêter, avec un taux protégé pendant vos recherches. Elle vous donne un budget clair et rend votre offre d'achat beaucoup plus crédible auprès des vendeurs. C'est la première étape de tout projet d'achat.
Idéalement de 4 à 6 mois avant l'échéance de votre terme. C'est le moment de comparer : votre prêteur actuel vous enverra probablement une offre, mais elle est rarement la meilleure du marché. Je compare pour vous, et le changement de prêteur est beaucoup plus simple qu'on le pense.
Oui. Plusieurs prêteurs ont des programmes adaptés aux travailleurs autonomes, aux nouveaux arrivants et aux dossiers hors normes. Mon expérience du milieu bancaire m'aide à monter un dossier solide et à le présenter au bon prêteur, de la bonne façon.
Votre banque ne peut vous offrir que ses propres produits. Je compare les offres de 27 banques et prêteurs pour trouver celle qui est adaptée pour vous, et je négocie pour vous. Même service, souvent meilleur taux, et ça ne vous coûte rien.